Une assemblée de copropriétaires, un soir de novembre. Le conseil d’administration annonce que la réfection des balcons ne peut plus attendre, que la soumission retenue dépasse 250 000 $ et que le fonds de prévoyance n’en couvre qu’une partie. La différence sera demandée sous forme de cotisation spéciale : plusieurs milliers de dollars par unité, payables en quelques mois. Dans la salle, une seule question : comment a-t-on pu ne pas le voir venir ?
Sur le plan technique, une cotisation spéciale en copropriété arrive rarement par surprise. Une toiture, des fenêtres, des balcons en béton ou une dalle de stationnement ont des durées de vie connues et montrent des signes de fin de vie des années à l’avance. Ce qui surprend, c’est que le fonds de prévoyance ne soit pas prêt le jour où la dépense arrive.
Cet article explique comment une cotisation spéciale est décidée et répartie, pourquoi elle survient, ce que change la Loi 16, et comment un carnet d’entretien et une étude du fonds de prévoyance bien faits transforment une facture imprévue en plan étalé sur dix ans, exemple chiffré à l’appui.
Qu’est-ce qu’une cotisation spéciale en copropriété ?
Une cotisation spéciale, que le Code civil appelle « contribution spéciale aux charges communes », est une somme demandée aux copropriétaires en plus de leurs charges régulières. Elle finance une dépense que ni le budget d’exploitation ni le fonds de prévoyance ne peuvent absorber : un remplacement arrivé plus tôt que prévu, des travaux urgents, ou simplement un fonds insuffisant au moment où la facture tombe. Contrairement à la contribution annuelle au fonds, que l’étude sert maintenant à calibrer, elle est ponctuelle et presque toujours le symptôme d’un écart entre ce qui aurait dû être accumulé et ce qui l’a été.
Comment elle est décidée
L’article 1072.1 du Code civil du Québec, ajouté par la Loi 16, prévoit que le conseil d’administration doit consulter l’assemblée des copropriétaires avant de décider de toute contribution spéciale aux charges communes. Selon la nature des travaux et la déclaration de copropriété, d’autres règles peuvent s’ajouter : des travaux d’amélioration ou de transformation des parties communes, par exemple, exigent une majorité renforcée en assemblée, alors qu’un remplacement nécessaire à la conservation de l’immeuble relève généralement du conseil, à qui l’article 1039 confie le soin de veiller à ce que ces travaux soient faits.
Avant de convoquer l’assemblée, le conseil relit donc sa déclaration de copropriété et, en cas de doute sur la procédure ou la majorité requise, consulte un avocat ou un notaire spécialisé en copropriété. Cet article décrit le cadre général ; il ne constitue pas un avis juridique.
Comment elle est répartie
En règle générale, chaque copropriétaire contribue aux charges communes en proportion de la valeur relative de sa fraction (art. 1064 C.c.Q.). Une unité qui représente 5,2 % de la valeur relative paie donc 5,2 % de la cotisation.
Les parties communes à usage restreint font exception. Ceux qui en ont l’usage, par exemple un balcon ou une terrasse réservés, assument seuls l’entretien et les réparations courantes. Pour les réparations majeures et le remplacement de ces parties, la déclaration peut prévoir une répartition différente. C’est souvent le cas des balcons et des stationnements : il faut vérifier la déclaration avant de répartir une cotisation qui les touche. L’étude du fonds doit d’ailleurs préciser la part réservée à ces parties.
Pourquoi une cotisation spéciale arrive : six causes qui se cumulent
Dans les immeubles que nous inspectons, la cotisation spéciale a rarement une seule cause. Elle résulte d’un enchaînement où chaque décision semblait raisonnable sur le moment.
Un fonds sous-alimenté depuis le départ. Pendant des années, le seul repère chiffré du Code civil était un minimum de 5 % des charges communes versé au fonds de prévoyance. Ce plancher a souvent été traité comme une cible, alors qu’il ne dit rien du coût réel d’une toiture ou d’une dalle de stationnement. Un immeuble qui a cotisé au minimum pendant 20 ans aborde son premier cycle de remplacements avec une fraction de la somme requise. Ce minimum visait la contribution annuelle, pas le solde du fonds. Depuis le 14 août 2025, il ne figure plus à l’article 1072 : les sommes à verser sont désormais fixées selon les recommandations de l’étude et l’évolution de la copropriété (art. 1071).
Des travaux reportés qui changent de catégorie. Reporter d’un an n’est pas une faute. Le problème survient quand le report fait passer une composante de la réparation au remplacement, ou du remplacement simple au remplacement avec dommages : l’infiltration qui mouille l’isolant, l’armature de balcon qui continue de rouiller, le joint de maçonnerie qui laisse l’eau geler derrière la brique.
Des durées de vie fondées sur l’âge. Une membrane posée il y a 15 ans peut avoir encore dix ans devant elle, ou deux. Un plan qui applique une durée de vie théorique sans examiner la composante place la dépense à la mauvaise année, et la cotisation spéciale comble l’écart le jour où la toiture doit être refaite cinq ans plus tôt que prévu.
Des quantités et des coûts sous-estimés. Une étude n’est jamais plus juste que ses quantités : superficie de toiture et de relevés, nombre de fenêtres, longueur de garde-corps, surface de dalle. Une erreur de 20 % sur une quantité devient une erreur de 20 % sur la dépense. Un coût unitaire générique ignore aussi l’accès, l’échafaudage et la gestion de l’occupation.
L’inflation de la construction. Selon Statistique Canada, l’indice des prix de la construction de bâtiments résidentiels de la région de Montréal atteignait 115,9 au deuxième trimestre de 2026 (base 2023 = 100), soit une hausse de 8,4 % en un an. L’organisme notait que les hausses salariales dans la construction au Québec contribuaient à cette pression. Une étude réalisée avec une hypothèse d’inflation basse sous-estime mécaniquement chaque remplacement futur.
Des dépenses concentrées. Les composantes installées à la construction vieillissent ensemble. Dans un immeuble de 20 à 30 ans, toiture, fenêtres, balcons et dalle arrivent souvent en fin de vie dans la même fenêtre de cinq à dix ans. Même si le total sur 25 ans est financé, le solde peut plonger sous zéro une année donnée.
Ce que change la Loi 16 pour éviter une cotisation spéciale
Le Règlement établissant diverses règles en matière de copropriété divise est en vigueur depuis le 14 août 2025. Il s’inscrit dans la suite de la Loi 16 (2019) et de la Loi 31 (2024), et aucun syndicat ne peut s’y soustraire. Notre article sur la Loi 16, le carnet d’entretien et l’échéance de 2028 présente l’ensemble des obligations. Voici celles qui agissent directement sur le risque de cotisation spéciale.
| Règle | Ce qu’elle exige | Effet sur le risque |
|---|---|---|
| Carnet d’entretien | Inventaire des parties communes et des éléments privatifs à la charge du syndicat ; état, durée de vie restante et travaux majeurs sur au moins 25 ans, avec une année pour chacun ; visite sur place attestée par le professionnel | Les dépenses sont datées selon l’état réel, pas seulement l’âge |
| Étude du fonds de prévoyance | Solde du fonds, coût de chaque intervention à l’année prévue, montant à détenir au début de chaque année, sommes à verser, explication des calculs ; refaite au moins aux 5 ans dans tous les cas | Le besoin réel remplace le repère arbitraire |
| Révision du carnet | Au moins aux 5 ans, ou aux 10 ans pour les immeubles de 8 parties privatives ou moins, sans partie commune dans un bâtiment, ou de 3 étages ou moins hors sol | L’état est réévalué régulièrement |
| Diffusion et décision | Documents remis aux copropriétaires dans les 60 jours ; sommes fixées dans les 30 jours suivant l’assemblée annuelle après la première étude | Le conseil ne peut pas laisser dormir l’étude |
| Renflouement | Fonds insuffisant ramené à un niveau suffisant en au plus 10 ans à compter de la première étude | Le rattrapage s’étale au lieu d’être facturé d’un coup |
| Attestation à la vente | Solde du fonds comparé au montant recommandé, travaux prévus sur 10 ans avec date et coût | Le sous-financement devient visible pour l’acheteur |
Les syndicats existants ont jusqu’au 15 août 2028 pour obtenir leur premier carnet et leur première étude. Les documents obtenus entre le 14 août 2023 et le 14 août 2025 restent valides 5 ans si leur auteur remplissait déjà les critères du règlement. Le carnet doit être établi par un membre de l’Ordre des ingénieurs, des architectes, des évaluateurs agréés ou des technologues professionnels ; l’étude peut aussi l’être par un CPA. Dans tous les cas, l’auteur doit être indépendant : ni administrateur, ni gérant, ni copropriétaire ou occupant. Chez Boreon, ce sont des ingénieurs membres de l’OIQ qui signent le carnet d’entretien et l’étude du fonds de prévoyance.
La Loi 31 a, de son côté, modifié les articles 1070.2 et 1071 pour permettre au règlement de moduler les normes selon les caractéristiques de l’immeuble. C’est ce qui explique que le carnet puisse être révisé aux 10 ans dans les petits immeubles, alors que l’étude du fonds reste aux 5 ans pour tous.
Exemple chiffré : un immeuble de 24 unités, deux trajectoires
Cet exemple est illustratif. Les quantités, les coûts et les échéances sont des hypothèses de démonstration, pas une étude réelle : chaque immeuble exige sa propre analyse. Les montants par unité sont des moyennes ; en pratique, ils sont répartis selon la valeur relative et la déclaration.
L’immeuble. 24 unités sur quatre étages, construit au début des années 2000, avec stationnement intérieur sous dalle, une toiture plate d’environ 9 000 pi², 24 balcons en béton et environ 140 fenêtres et portes-patio d’origine. En 2026, le fonds contient 320 000 $ et reçoit 48 000 $ par année, soit en moyenne 2 000 $ par unité (environ 167 $ par mois).
Hypothèses de calcul. Coûts estimés en dollars de 2026, avant taxes, puis indexés à l’année de réalisation avec une inflation de la construction de 4 % par année, puisqu’une étude doit estimer chaque coût à l’année de réalisation prévue. Rendement du fonds : 2,5 % par année. Chaque année, le solde de fin d’année correspond au solde précédent, plus les intérêts, plus la contribution, moins les travaux.
| Composante | Coût estimé (dollars de 2026) | Plan fondé sur l’âge | Ce que l’inspection révèle |
|---|---|---|---|
| Toiture plate (9 000 pi²) | 235 000 $ à 300 000 $ | Remplacement « vers 2030 » | Isolant humide localisé, solins à refaire ; réparation ciblée, remplacement possible en 2033 |
| Balcons en béton et garde-corps (24) | 200 000 $ à 260 000 $ | Rien avant 2035 | Écaillage et armature corrodée ; réfection requise vers 2030 |
| Fenêtres et portes-patio (environ 140) | 290 000 $ | Remplacement « un jour » | Scellants défaillants sur deux façades ; remplacement en deux phases possible |
| Dalle de stationnement | 300 000 $ à 380 000 $ | « À surveiller » | Fissuration et délaminage localisés ; travaux phasés sur deux ans |
Le bas de chaque fourchette correspond à des travaux faits au bon moment, le haut à des travaux faits après que la dégradation s’est étendue.
Trajectoire A : on attend que les travaux s’imposent
Le conseil maintient la contribution à 48 000 $. Faute d’inspection, l’isolant humide passe inaperçu : la toiture lâche en 2028 avec des dommages intérieurs et doit être refaite au complet (300 000 $ en dollars de 2026). Les balcons, reportés à 2031, coûtent davantage parce que la corrosion a progressé (260 000 $). Les fenêtres sont remplacées d’un bloc en 2033 (290 000 $), la dalle en 2035 avec des réparations plus étendues (380 000 $).
| Année | Travaux (dollars de l’année) | Solde avant cotisation spéciale | Cotisation spéciale requise |
|---|---|---|---|
| 2028 | Toiture : 324 000 $ | 109 000 $ | Aucune |
| 2031 | Balcons : 316 000 $ | -51 000 $ | 51 000 $, environ 2 100 $ par unité |
| 2033 | Fenêtres : 382 000 $ | -284 000 $ | 284 000 $, environ 11 900 $ par unité |
| 2035 | Stationnement : 541 000 $ | -444 000 $ | 444 000 $, environ 18 500 $ par unité |
Résultat : trois cotisations spéciales en cinq ans, totalisant environ 780 000 $, soit près de 32 500 $ par unité. Et en 2036, le fonds ne contient toujours qu’une année de contribution, alors que d’autres composantes approchent de leur fin de vie.
Trajectoire B : un carnet et une étude fondés sur l’inspection
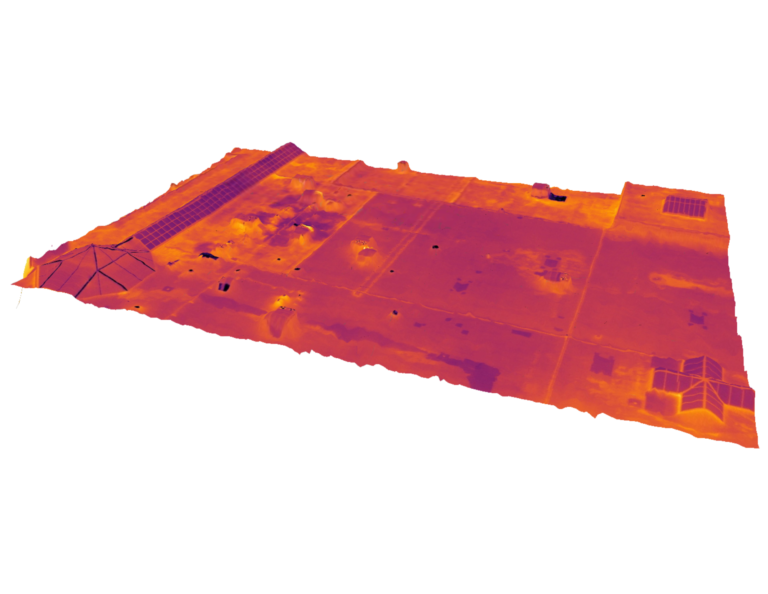
En 2026, le syndicat obtient son carnet et son étude. L’inspection, appuyée par la thermographie de la toiture, change le calendrier : une réparation ciblée de la toiture et des solins en 2027 (25 000 $) repousse le remplacement à 2033 (235 000 $) ; les balcons sont refaits en 2030 (200 000 $), avant que la corrosion ne s’étende ; les fenêtres sont remplacées en deux phases, en 2032 et 2034 (145 000 $ chacune) ; la dalle est traitée en 2035 et 2036 (150 000 $ par phase). Le total des travaux passe d’environ 1 230 000 $ à 1 050 000 $ en dollars de 2026, parce que les dommages liés aux reports sont évités. L’étude recommande de porter la contribution à 89 000 $ dès 2027, puis de l’indexer de 3 % par année.
| Année | Contribution annuelle | Par unité, par mois | Travaux (dollars de l’année) | Solde en fin d’année |
|---|---|---|---|---|
| 2027 | 89 000 $ | 309 $ | Réparation ciblée de toiture : 26 000 $ | 391 000 $ |
| 2030 | 97 300 $ | 338 $ | Balcons : 234 000 $ | 477 000 $ |
| 2032 | 103 200 $ | 358 $ | Fenêtres, phase 1 : 183 000 $ | 524 000 $ |
| 2033 | 106 300 $ | 369 $ | Toiture : 309 000 $ | 334 000 $ |
| 2034 | 109 500 $ | 380 $ | Fenêtres, phase 2 : 198 000 $ | 253 000 $ |
| 2035 | 112 700 $ | 391 $ | Stationnement, phase 1 : 213 000 $ | 159 000 $ |
| 2036 | 116 100 $ | 403 $ | Stationnement, phase 2 : 222 000 $ | 57 000 $ |
Résultat : aucune cotisation spéciale sur la décennie, un fonds qui ne descend jamais sous 50 000 $ et un effort additionnel d’environ 22 500 $ par unité étalé sur dix ans, contre près de 32 500 $ exigés en trois appels dans la trajectoire A, sans compter le fonds vide à la fin. La hausse est réelle, la part mensuelle du fonds passant d’environ 167 $ à 309 $ par unité. Mais elle est annoncée, défendable en assemblée, et elle coûte moins cher au total parce que les travaux sont faits au bon moment.
Cet exemple ne montre que la première décennie. Une vraie étude couvre au moins 25 ans, explique ses calculs et intègre aussi la mécanique, les ascenseurs, la maçonnerie et les aménagements extérieurs. La contribution sera revue à la prochaine étude, au plus tard dans cinq ans.
Les composantes à forte valeur : durées de vie et signes de fin de vie
Quelques composantes concentrent la majorité des sommes à prévoir sur 25 ans. Les durées ci-dessous sont des hypothèses de planification, pas des garanties : dans un carnet, chaque durée restante est ajustée selon l’état observé de la composante, son exposition et son historique d’entretien.
| Composante | Hypothèse de planification | Signes de fin de vie à surveiller |
|---|---|---|
| Toiture plate, membrane multicouche ou élastomère | 20 à 30 ans | Membrane dégranulée, boursouflures, solins décollés, eau stagnante, isolant humide en thermographie |
| Fenêtres et portes-patio | 25 à 35 ans | Condensation aux fenêtres ou entre les vitrages, quincaillerie usée, infiltrations d’air |
| Scellants et calfeutrage | 8 à 15 ans | Calfeutrage fissuré, perte d’adhérence, taches d’eau sous les ouvertures |
| Balcons en béton et garde-corps | 25 à 40 ans avant réfection majeure | Écaillage du béton, armature apparente, corrosion aux ancrages |
| Maçonnerie de brique | Rejointoiement aux 25 à 30 ans environ | Joints de mortier désagrégés, briques effritées ou éclatées, efflorescence |
| Dalle et membrane de stationnement | 15 à 25 ans pour la membrane | Fissures avec dépôts blancs, délaminage, armature corrodée |
| Chauffage central et chauffe-eau communs | 10 à 30 ans selon l’équipement | Fuites, pannes répétées, pièces difficiles à obtenir |
La toiture mérite une attention particulière : l’humidité dans l’isolant est invisible depuis la surface et détermine souvent la vraie date de remplacement. Notre article sur la durée de vie d’un toit plat explique ce qui la fait varier, et une thermographie de toiture localise l’isolant mouillé avant qu’une année soit inscrite au carnet. Quand la toiture pèse lourd dans le plan, une expertise de toiture avec sondages et mesures d’humidité donne à l’étude une base solide.
Lire une étude du fonds de prévoyance comme un plan de trésorerie
La plupart des copropriétaires ne regardent qu’un chiffre : la contribution recommandée. C’est le résultat, pas l’analyse. Pour juger si une étude protège vraiment contre une cotisation spéciale, lisez-la comme un trésorier.
Le solde année par année. Repérez l’année où le solde projeté est le plus bas : c’est la vraie zone de risque. Un fonds qui frôle zéro en 2034 n’a aucune marge si un seul coût dépasse l’estimation.
Les hypothèses financières. L’inflation de la construction et le rendement du fonds doivent être écrits et justifiés. Comparez l’hypothèse d’inflation à l’évolution récente de l’indice de Statistique Canada pour votre région ; un point d’écart par année sur 15 ans change sensiblement le coût d’un remplacement.
Les quantités. Superficies, nombre de fenêtres et de balcons, longueurs : une étude qui ne montre pas ses quantités ne peut pas être vérifiée.
La sensibilité. Une bonne étude indique ce qui arrive si la toiture doit être refaite trois ans plus tôt ou si l’inflation est plus forte que prévu. C’est ce qui permet au conseil de fixer une marge de sécurité.
Notre article sur la méthodologie d’une étude de fonds de prévoyance sur 25 ans détaille ces hypothèses, et la page sur l’étude du fonds de prévoyance selon la Loi 16 résume le contenu d’une étude conforme.
Comment éviter une cotisation spéciale : stratégies concrètes
Faire reposer le carnet sur une inspection réelle
La déclaration de visite exigée par le règlement est un minimum. Ce qui protège le syndicat, c’est la profondeur de l’examen des composantes qui pèsent le plus lourd. Chez Boreon, la thermographie infrarouge et le drone font partie de chaque inspection : ils couvrent toute la toiture et les façades, y compris les zones difficiles d’accès, et révèlent l’isolant humide, les infiltrations d’air et les ponts thermiques. Les zones suspectes sont confirmées par des mesures d’humidité avant qu’une année soit inscrite au carnet. Notre article qui compare fonds de prévoyance, carnet d’entretien et bilan de santé explique comment ces documents se complètent.
Utiliser le délai de dix ans de façon délibérée
Dix ans est un maximum, pas une recommandation. Si une dépense majeure est prévue dans trois ans, un rattrapage étalé sur dix ans videra le fonds avant la fin de la période. Il faut alors accélérer les contributions au début, revoir le phasage, ou les deux, comme dans la trajectoire B.
Phaser les travaux quand c’est techniquement sensé
Une toiture peut parfois être refaite par bassins, des fenêtres façade par façade, une dalle par zones. Le phasage aplatit les pointes de dépenses, mais chaque phase entraîne sa propre mobilisation, et une composante très dégradée peut imposer une intervention complète. Il doit néanmoins être évalué avant de conclure qu’une cotisation spéciale est inévitable.
Réparer tôt et augmenter progressivement
Une réparation de solins ou une réparation ponctuelle de béton coûte une fraction du remplacement qu’elle retarde : dans notre exemple, 25 000 $ sur la toiture repoussent un remplacement de 235 000 $ de plusieurs années. De même, une hausse annoncée dès la première étude, puis indexée, s’absorbe et s’explique mieux qu’un ajustement massif cinq ans plus tard.
Envisager le financement avec prudence
Lorsqu’une dépense majeure est imminente, certains syndicats empruntent plutôt que d’imposer une cotisation spéciale, puis remboursent à même les charges communes. L’option étale le coût, mais ajoute des intérêts, engage le syndicat sur plusieurs années et ne règle pas la cause du sous-financement. Avant d’aller dans cette direction, le conseil vérifie sa déclaration et obtient un avis juridique et financier.
Cotisation spéciale condo et valeur de revente : ce que voit l’acheteur
L’attestation du syndicat rend maintenant le sous-financement visible à chaque transaction. Elle indique notamment le solde du fonds et la somme qui devait être disponible au début de l’année selon la dernière étude, les contributions exigées et payées sur trois ans, les inspections des cinq dernières années, et les réparations majeures prévues dans les dix prochaines années avec leur date et leur coût estimés. La SHQ en propose un modèle ; d’autres existent, comme celui du RGCQ, mais seules les informations prévues au règlement sont obligatoires.
Pour l’acheteur, un fonds bien en deçà de sa cible et une liste chargée de travaux à court terme annoncent une hausse des charges ou une cotisation spéciale : un argument de négociation qui pèse sur tous les vendeurs de l’immeuble. Si une cotisation a déjà été votée ou annoncée, la question de savoir qui la paie doit être réglée dans la promesse d’achat et validée avec le notaire. Notre article sur la lecture de l’attestation du syndicat avant l’achat détaille les points à vérifier.
Le rôle du gestionnaire de copropriété
Le gestionnaire est souvent le premier à voir venir une cotisation spéciale : il reçoit les appels pour les infiltrations et suit les factures de réparation. Il ne peut pas établir le carnet ni l’étude, puisque le règlement exige l’indépendance de leur auteur, mais son rôle est déterminant. Il aide le conseil à mettre le carnet à jour au moins une fois par année, à y consigner chaque intervention avec son coût et à noter les travaux reportés avec leur raison ; notre article Carnet d’entretien Loi 16 : quoi consigner détaille ce travail. Il compare aussi les coûts réels aux estimations de l’étude, prépare l’attestation à remettre dans les 15 jours d’une demande et alerte le conseil dès qu’une composante se dégrade plus vite que prévu. Il donne ainsi au syndicat ce qui lui manque le plus devant une grosse dépense : du temps.
Erreurs fréquentes des conseils d’administration
Geler les charges pour éviter la grogne. C’est la décision qui produit le plus sûrement une cotisation spéciale.
Traiter l’étude comme une formalité. Une étude conforme sur papier mais fondée sur un examen superficiel ne paie pas la toiture qui lâche plus tôt que prévu.
Puiser dans le fonds pour l’entretien courant. Le fonds est affecté uniquement aux réparations majeures et aux remplacements des parties communes. L’utiliser pour boucler le budget fausse le plan et expose les administrateurs.
Reporter sans le consigner. Le carnet doit mentionner tout report et en donner les raisons. Cette trace protège le conseil.
Oublier les éléments privatifs à la charge du syndicat. Fenêtres, colonnes de plomberie ou composantes de systèmes centraux peuvent relever du syndicat selon la déclaration.
Attendre 2028. Plus l’étude arrive tard, moins le délai de renflouement est utile et plus les coûts ont grimpé.
Présenter une hausse sans montrer le plan. Les copropriétaires acceptent mieux une augmentation quand ils voient la projection du fonds et la cotisation spéciale qu’elle évite.
Questions fréquentes sur la cotisation spéciale en copropriété
Le conseil d’administration peut-il imposer une cotisation spéciale ?
Le Code civil exige que le conseil consulte l’assemblée des copropriétaires avant de décider de toute contribution spéciale aux charges communes. Selon la nature des travaux et la déclaration de copropriété, d’autres règles de vote peuvent s’appliquer. En cas de doute, il faut consulter un professionnel du droit de la copropriété.
Comment une cotisation spéciale condo est-elle répartie ?
En règle générale, selon la valeur relative de chaque fraction, comme les charges communes. Pour les parties communes à usage restreint, comme les balcons, la déclaration peut prévoir une répartition différente des réparations majeures et des remplacements. Il faut toujours vérifier la déclaration avant de calculer la part de chacun.
Que faire si le fonds de prévoyance est insuffisant ?
La Loi 16 oblige le conseil à ajuster les contributions annuelles pour rendre le fonds suffisant en au plus dix ans à compter de la première étude. Les sommes doivent être fixées dans les 30 jours suivant l’assemblée annuelle. Si une dépense majeure est proche, il vaut mieux accélérer le rattrapage et revoir le phasage des travaux.
Une étude du fonds de prévoyance élimine-t-elle tout risque de cotisation spéciale ?
Non. Elle réduit fortement le risque, mais un sinistre, une défaillance imprévisible ou une flambée des coûts peuvent encore créer un écart. Sa fiabilité dépend surtout de la qualité de l’inspection qui alimente le carnet, d’où la mise à jour annuelle et la nouvelle étude au moins aux cinq ans.
Qui paie une cotisation spéciale lors de la vente d’un condo ?
La question se règle dans la promesse d’achat et lors de la transaction notariée. L’acheteur a intérêt à lire l’attestation du syndicat, à demander l’état des charges communes dues et à faire préciser par écrit qui assume une cotisation déjà votée ou annoncée.
Peut-on éviter une cotisation spéciale quand les travaux sont urgents ?
Les options se réduisent, mais il en reste parfois : une réparation ciblée pour gagner du temps, un phasage, ou un emprunt du syndicat remboursé sur plusieurs années. Chaque option doit être évaluée techniquement et juridiquement ; l’emprunt comporte des intérêts et peut exiger l’autorisation de l’assemblée.
Combien de temps dure une toiture de copropriété ?
Une toiture plate à membrane multicouche ou élastomère dure généralement de 20 à 30 ans, mais deux toitures du même âge peuvent avoir des durées restantes très différentes. Le drainage, les solins, les réparations antérieures et l’humidité dans l’isolant font la différence. Une inspection avec thermographie permet d’estimer la durée restante selon l’état réel.
Conclusion : faire de la cotisation spéciale une décision, pas une surprise
Une cotisation spéciale en copropriété est le plus souvent la facture différée d’un fonds sous-alimenté, d’un plan fondé sur l’âge plutôt que sur l’état ou de travaux reportés trop longtemps. Le cadre actuel donne aux syndicats les outils pour l’éviter, mais ces outils ne valent que par la qualité de l’inspection qui les alimente.
Boreon est une firme indépendante qui ne vend ni réparations ni travaux. Nos carnets d’entretien et études du fonds de prévoyance reposent sur une inspection complète des parties communes, avec thermographie et drone, et sont signés par des ingénieurs membres de l’OIQ. Pour connaître l’écart réel entre votre fonds et vos besoins avant qu’il ne devienne une cotisation spéciale, demandez une soumission pour votre carnet et votre étude du fonds de prévoyance.
Sources
- Gouvernement du Québec, « Règles en matière de gestion des copropriétés divises » : www.quebec.ca
- Société d’habitation du Québec, Règlement établissant diverses règles en matière de copropriété divise : guide explicatif des mesures, août 2025 : cdn-contenu.quebec.ca
- LégisQuébec, Code civil du Québec, art. 1039, 1064, 1068.1, 1070.2, 1071, 1072, 1072.1 et 1076.1 : www.legisquebec.gouv.qc.ca
- Loi visant principalement l’encadrement des inspections en bâtiment et de la copropriété divise (L.Q. 2019, c. 28, projet de loi 16) : www.publicationsduquebec.gouv.qc.ca
- Loi modifiant diverses dispositions législatives en matière d’habitation (L.Q. 2024, c. 2, projet de loi 31) : www.publicationsduquebec.gouv.qc.ca
- Statistique Canada, Le Quotidien, « Indices des prix de la construction de bâtiments, deuxième trimestre de 2026 », 24 juillet 2026 (tableau 18-10-0289-01) : www150.statcan.gc.ca