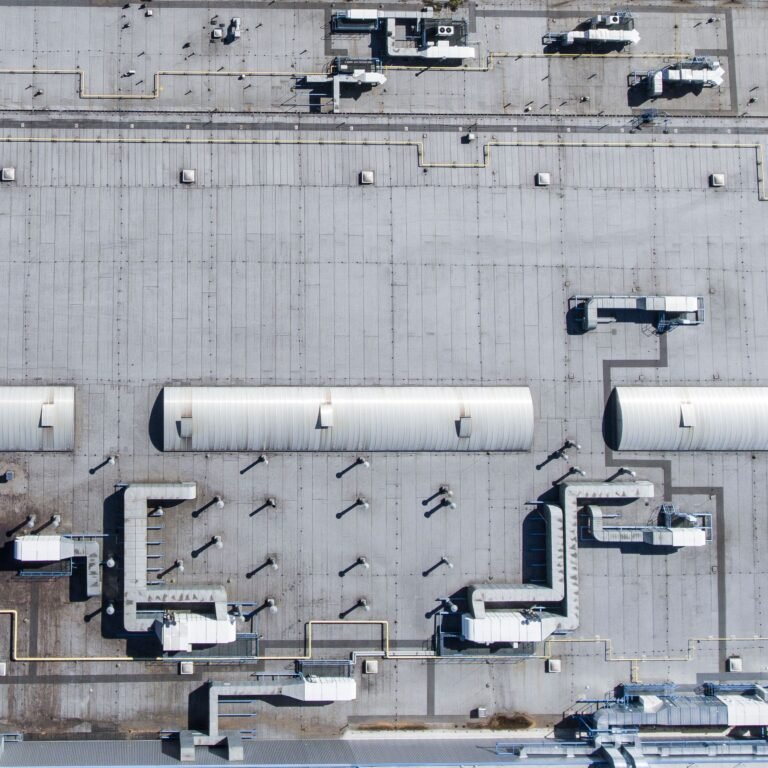
Un lundi de mars, après un redoux suivi de pluie, l’eau traverse le plafond d’un entrepôt au-dessus d’une allée de palettiers. Le couvreur appelé d’urgence trouve un solin ouvert près d’une unité de toit, le scelle et ferme le dossier. Personne n’a mesuré que l’eau entrait là depuis plusieurs saisons et qu’elle avait saturé l’isolant sur des milliers de pieds carrés. Deux ans plus tard, le tablier rouille sous la zone, l’assureur pose des questions au renouvellement et la direction financière apprend qu’il faut un remplacement complet inscrit dans aucun budget.
Nous voyons ce scénario sous diverses formes sur des usines, des entrepôts et des bâtiments institutionnels partout au Québec. Il résume la thèse de cet article : une toiture commerciale n’est pas un simple poste d’entretien. C’est un actif de plusieurs centaines de milliers ou de plusieurs millions de dollars, et une source de risque pour l’assurance, la production, la conformité et la structure. Elle se gère avec des données, et l’évaluation de toiture commerciale et industrielle est l’outil qui les fournit.
Le coût réel d’une toiture commerciale sur son cycle de vie
Sur un bâtiment bas et étendu, la toiture couvre toute l’empreinte au sol, souvent plus de surface que l’ensemble des murs extérieurs. Le remplacement complet d’un entrepôt de 60 000 pi², avec l’arrachage, l’isolant, la membrane, les solins et les drains, dépasse facilement le million de dollars une fois ajoutés les grues, la protection de l’inventaire et la gestion des opérations sous la zone de travaux.
Sur un cycle de vie de 25 à 30 ans, le coût comprend aussi l’entretien, les réparations, les dommages consécutifs aux infiltrations, les pertes d’exploitation et l’énergie perdue par un isolant dégradé. Ce sont ces postes indirects qui creusent l’écart entre une toiture gérée et une toiture subie.
Le tableau suivant compare deux approches sur un même bassin hypothétique de 60 000 pi², sur 30 ans. Les montants sont des ordres de grandeur illustratifs pour fins de démonstration, en dollars constants, et ne constituent pas une estimation pour un bâtiment réel.
| Poste sur 30 ans (exemple illustratif) | Gestion réactive | Gestion planifiée |
|---|---|---|
| Inspections et évaluations périodiques | Rares, après sinistre | Annuelles, avec thermographie aux 3 à 5 ans |
| Entretien préventif (drains, solins, scellants) | Minimal | Régulier, budgété |
| Réparations d’urgence | Fréquentes, à tarif d’urgence | Peu fréquentes |
| Dommages consécutifs aux infiltrations | 150 000 $ à 400 000 $ et plus | Faibles |
| Remplacement de la toiture | Complet, vers l’année 18 à 22, souvent précipité | Ciblé vers l’année 15 à 20, complet repoussé de plusieurs années |
| Perte d’efficacité énergétique due à l’isolant mouillé | Croissante et non mesurée | Limitée aux zones connues et traitées |
| Prévisibilité budgétaire | Faible | Élevée |
L’écart ne vient pas d’une membrane plus chère. Il vient de la capacité à savoir ce qui est réellement endommagé, où, et sur quelle superficie, ce qui permet de repousser un remplacement complet tant qu’il n’est pas justifié, puis de le lancer au bon moment avec un devis précis.
Pour les ordres de grandeur par type de système, consultez notre article sur la durée de vie d’un toit plat commercial. Retenez que l’âge n’est qu’un indice : nous voyons régulièrement des toitures de 25 ans encore saines et des toitures de 8 ans déjà gorgées d’eau.
Anatomie d’une toiture plate : où l’eau se cache
Pour comprendre pourquoi une toiture peut paraître saine tout en étant compromise, il faut regarder le complexe de toiture couche par couche. Sur la majorité des bâtiments commerciaux et industriels québécois, on trouve la séquence suivante, de bas en haut.
Le tablier
Sur les bâtiments industriels et les entrepôts, le support structural est le plus souvent un tablier d’acier ondulé sur poutrelles ajourées ; on trouve aussi des dalles de béton et, plus rarement, des platelages de bois. Le tablier porte la neige, l’équipement mécanique et le poids du complexe, et il ancre l’ensemble contre le soulèvement par le vent.
Le pare-vapeur
Le pare-vapeur limite la migration de l’humidité intérieure vers l’isolant en hiver. Il est déterminant dans les bâtiments à humidité élevée : transformation alimentaire, lavage, procédés humides. S’il est absent ou discontinu, la vapeur condense dans l’isolant par temps froid, et on obtient un isolant mouillé sans aucune fuite de membrane.
L’isolant
L’isolant forme l’essentiel de l’épaisseur : polyisocyanurate, polystyrène, fibre de bois, perlite ou laine minérale selon l’époque, souvent en plusieurs couches. C’est la couche la plus vulnérable à l’eau et la plus difficile à inspecter, parce qu’elle est entièrement cachée.
La membrane
Au Québec, on rencontre surtout le multicouche (asphalte et gravier), le bicouche de bitume modifié aux élastomères, les monocouches TPO et PVC et l’EPDM. Chaque famille vieillit à sa façon : granules qui se détachent sur l’élastomère, craquelures sur le multicouche exposé, joints soudés qui s’ouvrent sur le TPO, décollement des joints sur l’EPDM.
Les solins, relevés et pénétrations
Les solins font la transition entre la membrane et les éléments verticaux : parapets, murs adjacents, bases d’unités de toit, conduits. C’est là que naissent la majorité des infiltrations que nous documentons. Un solin décollé au pied d’une unité de toit peut alimenter une zone d’isolant pendant des années avant qu’une goutte n’apparaisse à l’intérieur.
Les drains
Un drain obstrué par des débris ou une accumulation de végétation crée de l’eau stagnante qui accélère le vieillissement de la membrane, ajoute du poids et met en charge chaque faiblesse de la surface.
Pourquoi l’eau reste invisible
L’eau qui franchit la membrane est d’abord absorbée par l’isolant, puis migre latéralement dans les joints des panneaux et le long des cannelures du tablier. Le point d’entrée et le point d’apparition peuvent être distants de plusieurs dizaines de pieds. Des boursouflures, une membrane spongieuse sous le pied ou un plafond taché sont souvent des symptômes tardifs d’un phénomène installé depuis longtemps.
Les risques d’une toiture commerciale mal connue
Risque d’assurance
Les assureurs de biens commerciaux examinent les toitures de plus près. Le mouvement est surtout documenté aux États-Unis, où des assureurs indemnisent les toitures âgées à la valeur dépréciée plutôt qu’au coût de remplacement, imposent des franchises distinctes pour les dégâts d’eau ou appliquent des surprimes selon l’âge. Au Canada, les pratiques varient d’un assureur et d’un contrat à l’autre, mais les questions sur l’âge et l’état de la toiture sont de plus en plus fréquentes au renouvellement, surtout pour les grands bâtiments et les portefeuilles.
Un rapport d’état récent change la discussion. Plutôt que « environ 20 ans, pas de problème connu », le gestionnaire présente un plan des zones, des images thermiques et un plan d’action daté, que le courtier peut présenter au marché. Nous travaillons régulièrement avec des courtiers, assureurs et prêteurs qui demandent ce type de documentation. Après un sinistre, l’assureur cherchera aussi à distinguer le dommage soudain du dommage graduel ; un état antérieur documenté facilite cette distinction.
Risque d’exploitation
Pour un directeur d’usine, une infiltration se mesure en heures d’arrêt d’une ligne, en inventaire déclassé, en équipements électriques à remplacer, en zone condamnée pour la sécurité des employés. Dans un centre de distribution, une fuite au-dessus d’un palettier peut toucher des centaines de palettes en une nuit. Dans les alumineries, usines et entrepôts où nous intervenons, la toiture fait partie de la continuité des opérations, au même titre que l’alimentation électrique ou la protection incendie.
Risque de conformité en alimentaire et en pharmaceutique
En transformation alimentaire, une fuite ou de la condensation au-dessus d’une zone de production est un danger de contamination. Le Règlement sur la salubrité des aliments au Canada impose aux titulaires de licence un plan de contrôle préventif et des exigences d’aménagement et d’entretien de l’établissement, dont des plafonds et surfaces imperméables à l’humidité là où l’aliment peut être contaminé. L’Agence canadienne d’inspection des aliments publie aussi des lignes directrices sur la condensation, qui rappellent que l’eau qui goutte d’une structure peut contaminer aliments, emballages et surfaces de contact.
Les référentiels reconnus par la GFSI, comme BRCGS, SQF ou FSSC 22000, exigent que la structure du bâtiment soit entretenue pour prévenir l’infiltration d’eau, et les non-conformités liées au bâtiment figurent parmi les plus fréquentes en audit. Une toiture qui coule ou des bacs sous un point de fuite sont des constats faciles pour un auditeur. Le secteur pharmaceutique, soumis aux bonnes pratiques de fabrication, vit des exigences comparables. Pour ces entreprises, une évaluation documentée avec un plan de correction suivi devient une pièce du dossier de conformité.
Risque structural
L’eau piégée sous la membrane fait rouiller le tablier d’acier et les fixations qui retiennent l’isolant et la membrane. L’Association canadienne des entrepreneurs en couverture a documenté la corrosion des tabliers sur toutes les surfaces mouillées sous un isolant saturé après une infiltration prolongée. La perte de section réduit la capacité portante, et la corrosion autour des fixations réduit leur résistance à l’arrachement, donc la tenue au vent.
Ce risque s’ajoute aux charges de neige. Le chapitre Bâtiment du Code de construction du Québec incorpore maintenant le Code national du bâtiment 2020 modifié pour le Québec, qui établit les charges de calcul à partir de la neige au sol de récurrence 1 sur 50 ans et de la pluie associée, avec des coefficients pour l’exposition, la forme du toit et les accumulations près des parapets et des changements de niveau. Les marges de calcul supposent un tablier intact et un complexe au poids prévu. Or l’isolant saturé ajoute du poids permanent, un drain bouché ajoute de l’eau et un redoux suivi de pluie densifie la neige. La Régie du bâtiment du Québec rappelle chaque hiver de surveiller les accumulations et de confier le déneigement à des entreprises qualifiées.
Risque énergétique
Un isolant mouillé conduit beaucoup mieux la chaleur. Les isolants fibreux et poreux (fibre de bois, perlite, laine minérale) perdent une grande partie de leur résistance thermique lorsqu’ils sont saturés ; les mousses à cellules fermées résistent mieux, sans être insensibles à long terme. La zone mouillée devient un pont thermique étendu, avec plus de chauffage et parfois de la condensation sous le tablier. Pour les entreprises qui préparent un audit énergétique, la toiture est un poste à considérer.
Méthode : comment se fait une évaluation de toiture commerciale sérieuse
Une évaluation qui sert à décider combine plusieurs méthodes. Chacune répond à une question différente, et aucune ne suffit seule.
Thermographie infrarouge de nuit
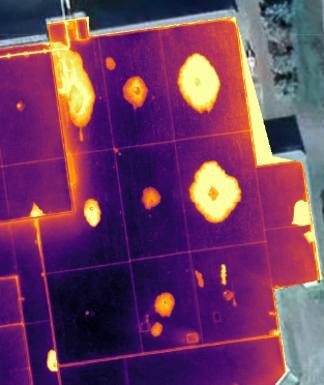
Le jour, le soleil réchauffe la toiture. Le soir, l’isolant sec se refroidit vite, tandis que l’isolant mouillé, plus lourd, retient la chaleur et la libère lentement. Pendant quelques heures après le coucher du soleil, les zones humides apparaissent nettement plus chaudes à l’image.
La pratique ASTM C1153 encadre la méthode : équipement, conditions météorologiques, déroulement du relevé. La surface doit être sèche, sans neige, glace ni eau stagnante ; la journée doit avoir chargé la toiture en chaleur ; le vent doit être faible, car il uniformise les températures ; le ciel doit idéalement être dégagé. Au Québec, ces conditions limitent les relevés à la période allant de la fin du printemps au début de l’automne. Notre article sur la thermographie de toiture commerciale selon ASTM C1153 détaille ces exigences, et la page thermographie de toiture présente notre service.
La thermographie repère des anomalies thermiques, pas de l’eau directement. Un gravier plus épais, une réparation récente ou un équipement chaud sous la toiture peuvent produire des signatures trompeuses, et la norme ne détermine ni la cause de l’humidité ni son point d’entrée. Les zones suspectes doivent donc être confirmées.
Relevé par drone
Sur les grandes surfaces ou les toitures difficiles d’accès, le drone couvre la toiture de façon systématique, avec une imagerie thermique et visuelle géoréférencée sur laquelle on trace les zones suspectes et leur superficie. Sur une usine récente d’environ 108 000 pi², cette approche nous a permis de livrer un portrait complet de la toiture à l’échéance de la première année, avant la fin des garanties.
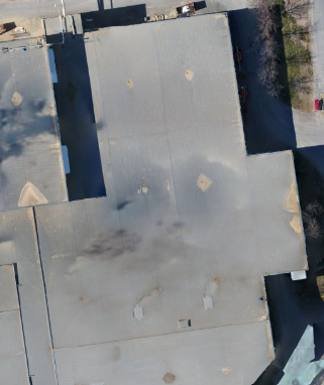 Vue visible
 Vue infrarouge
Confirmation des zones
La pratique ASTM C1153 prévoit d’ailleurs la vérification des données infrarouges par des méthodes invasives. Les zones repérées sont confirmées par des mesures d’humidité et par des carottages ciblés. Le carottage révèle aussi la composition réelle du complexe : nombre de couches, type et épaisseur d’isolant, présence de pare-vapeur, état du tablier, des données indispensables pour estimer des travaux. C’est la confirmation qui transforme une image en donnée défendable.
Inspection visuelle complète
L’inspection visuelle couvre ce que la thermographie ne voit pas : membrane, joints, solins, parapets, drains et trop-pleins, joints de dilatation, bases d’équipements, pénétrations, et le dessous du tablier lorsqu’il est accessible. C’est elle qui relie les zones humides à leurs causes probables.
Comment lire un rapport d’évaluation de toiture
Un bon rapport n’est pas un catalogue de photos. Il doit permettre à un gestionnaire, à un directeur financier et à un conseil de décider.
Un plan des zones. Chaque zone d’isolant humide confirmée, par bassin, avec sa superficie en pi² et son pourcentage du bassin. Ce chiffre est le pivot de la décision.
Des priorités claires. Le même principe que les bilans de santé selon ASTM E2018 : P1 pour l’intervention immédiate (infiltration active, risque pour la sécurité ou la structure), P2 pour le court terme, soit un à deux ans, P3 pour la planification.
Des options chiffrées. Pour chaque bassin, les options réalistes (réparations ciblées, remplacement des zones humides, remplacement du bassin) avec un ordre de grandeur de coût et le moment recommandé. Ce sont des estimations de planification, pas des soumissions.
Une durée de vie résiduelle argumentée, fondée sur l’état observé et non sur l’âge seul.
Un tableau d’investissements sur 5 ou 10 ans, que la direction financière peut intégrer à son budget d’immobilisations.
Pour voir à quoi ressemble ce raisonnement appliqué, notre étude de cas sur une toiture industrielle à Saint-Laurent montre le passage des constats à la décision, et notre étude de cas sur une toiture TPO lors de l’achat d’un immeuble commercial montre comment ces données servent à la négociation.
Scénario chiffré : 8 % d’isolant mouillé sur un bassin de 60 000 pi²
Prenons un exemple illustratif. Un centre de distribution a une toiture en bicouche élastomère de 17 ans sur tablier d’acier, en un seul grand bassin de 60 000 pi². Quelques infiltrations ont été réparées au fil des ans. Le budget prévoit un remplacement complet dans trois ans, et un entrepreneur suggère de le devancer.
L’évaluation, thermographie de nuit et confirmation sur le terrain, révèle 4 800 pi² d’isolant mouillé, soit 8 % du bassin, répartis en sept zones, presque toutes autour d’unités de toit et le long d’un parapet. La membrane est vieillie mais encore fonctionnelle sur le reste de la surface. Le tablier montre de la corrosion superficielle sous deux zones, sans perte de section significative.
Voici comment se comparent les deux options. Les montants sont des hypothèses de démonstration en dollars canadiens de 2026, avant taxes. Ce ne sont pas des tarifs applicables à tous les bâtiments : les prix réels varient selon le système, l’accès, la saison et le marché au moment de l’appel d’offres.
Pour le remplacement complet, nous retenons 22 $/pi². Ce montant inclut l’arrachage de la membrane et de l’isolant existants, un nouvel isolant, une membrane bicouche élastomère, les solins et relevés, et le remplacement des drains. Il se situe dans le haut des fourchettes publiées par des couvreurs québécois pour ce type de réfection, qui vont d’environ 15 $ à 22 $/pi².
Pour le remplacement ciblé, on refait les mêmes couches (isolant, membrane, solins) sur les zones touchées seulement. Le coût au pied carré est donc du même ordre que pour un remplacement complet ; nous retenons le même 22 $/pi², appliqué à la seule superficie remplacée.
| Élément (exemple illustratif) | Remplacement complet immédiat | Remplacement ciblé et entretien |
|---|---|---|
| Superficie refaite | 60 000 pi² | 4 800 pi² (les sept zones mouillées) |
| Coût unitaire retenu pour l’exemple | 22 $/pi² | 22 $/pi² (sur la superficie remplacée) |
| Coût des travaux de toiture | environ 1 320 000 $ | environ 106 000 $ |
| Réfection des solins, relevés et drains hors zones | inclus | environ 60 000 $ |
| Réparation locale du tablier et imprévus | environ 60 000 $ | environ 40 000 $ |
| Coût total du scénario (avant taxes) | environ 1 380 000 $ | environ 206 000 $ |
| Remplacement complet | maintenant | reporté de 5 à 8 ans selon le suivi |
| Conditions | aucune | inspection annuelle, thermographie de suivi dans 3 ans |
Le remplacement ciblé ne fait pas disparaître la dépense complète : il la déplace dans le temps, sur une base mesurée. Reporter de six ans une dépense de 1,3 M$ tout en éliminant la source des infiltrations a une valeur considérable en coût du capital et en marge de manœuvre budgétaire.
Le raisonnement fonctionne aussi dans l’autre sens, et il n’existe pas de pourcentage magique qui fait basculer la décision. Ce qui compte, c’est la configuration. Vingt pour cent d’isolant mouillé concentré dans une zone bien délimitée, par exemple autour d’un groupe d’unités de toit, se remplace facilement en une seule intervention. Le tiers de la toiture mouillé en plusieurs endroits dispersés, c’est une autre histoire : les raccords se multiplient, chaque zone réparée crée de nouveaux points faibles, et réparer par morceaux finit par coûter plus cher qu’un remplacement, pour un résultat inférieur.
La décision tient donc compte de l’étendue des zones humides, de leur répartition, de l’état de la membrane et du tablier, et du coût réel de chaque option. Une règle, en revanche, ne souffre pas d’exception : l’isolant mouillé doit être retiré, jamais recouvert. L’évaluation sert précisément à poser ce diagnostic avant de choisir.
Plan de gestion d’un parc de toitures
Pour un gestionnaire de plusieurs bâtiments, la question devient : comment répartir le budget de toitures sur l’ensemble du parc pour les dix prochaines années ? Un plan de gestion repose sur quatre éléments.
Un registre des toitures
Chaque bassin a sa fiche : superficie, système, année de pose, entrepreneur, garanties et échéances, historique des infiltrations et réparations, résultats des évaluations, priorités en cours. Ce registre disparaît souvent lors des changements de personnel ou de propriétaire ; sans lui, chaque décision repart de zéro.
Des inspections annuelles et après événement
Une inspection visuelle annuelle, au printemps après le dégel, permet de nettoyer les drains, de vérifier les solins et de corriger les petits défauts avant qu’ils ne deviennent des infiltrations. On ajoute une inspection ciblée après la grêle, des vents violents, une accumulation de neige exceptionnelle ou des travaux d’autres corps de métier sur la toiture.
Une thermographie périodique
Sur une toiture en bon état, un relevé aux trois à cinq ans suffit généralement. On le rapproche avant la fin d’une garantie, après une infiltration importante et à l’approche de la fin de vie utile.
Un budget pluriannuel
Les résultats alimentent un budget d’immobilisations sur 5 à 10 ans, bâtiment par bâtiment, pour étaler les remplacements et défendre les montants devant un conseil ou un propriétaire. Lorsque la toiture est évaluée dans le cadre plus large d’un bilan de santé du bâtiment, elle s’intègre directement au tableau d’investissements de l’immeuble, comme sur ce bâtiment industriel d’environ 31 000 pi² où la toiture a été évaluée avec l’enveloppe, la structure et la mécanique.
Quand faire évaluer une toiture commerciale ou industrielle
Certains moments rendent l’évaluation particulièrement rentable.
Avant la fin d’une garantie. Sur une toiture neuve ou refaite, une évaluation avant l’échéance permet de faire corriger les déficiences aux frais de l’entrepreneur. Après, elles deviennent les vôtres.
Avant un appel d’offres de remplacement, pour éviter la dépense la plus importante ou, au contraire, la confirmer et la préciser.
Avant le renouvellement de l’assurance, ou à la demande de l’assureur ou du courtier.
Après une infiltration, pour connaître l’étendue réelle des dommages et pas seulement le point de fuite.
Lors d’une acquisition ou d’un refinancement. La toiture est souvent le plus gros poste à court terme d’un bâtiment industriel ; notre article sur l’inspection d’un bâtiment industriel avant l’achat explique comment elle s’intègre à la vérification diligente.
Avant un changement d’usage : équipements lourds, panneaux solaires ou procédé humide modifient les charges et l’humidité.
Erreurs fréquentes
Décider sur l’âge seul. Remplacer une toiture parce qu’elle a 20 ans, ou la garder parce qu’elle en a 10, sans savoir où est l’eau.
Réparer le point de fuite sans mesurer la zone. Sceller le solin arrête l’entrée d’eau, mais laisse en place l’isolant saturé qui continue de faire rouiller le tablier.
Recouvrir une toiture mouillée. Une nouvelle membrane posée sur de l’isolant humide enferme l’eau. Le recouvrement est une excellente option, à condition d’avoir repéré et retiré les zones humides au préalable.
Confier le diagnostic à celui qui fera les travaux. Le couvreur a un savoir-faire précieux, mais aussi intérêt à vendre des travaux. Un diagnostic indépendant donne au propriétaire une base neutre pour comparer les propositions.
Faire la thermographie dans de mauvaises conditions. Un relevé par temps venteux ou sur une toiture encore mouillée de pluie ne devrait pas servir à quantifier des travaux.
Laisser des tiers circuler sans contrôle. Techniciens, installateurs, déneigeurs : chaque passage est une occasion de perforation. Un registre d’accès et une inspection après leurs travaux évitent bien des surprises.
Ce qu’un appel d’offres de réfection doit contenir
Un appel d’offres vague produit des prix incomparables et des surprises en cours de chantier. Il devrait au minimum comprendre le plan des zones et des bassins visés, avec les superficies ; la composition existante confirmée par carottage ; le système de toiture exigé, avec les épaisseurs et la résistance thermique visée de l’isolant ; les exigences de résistance au soulèvement par le vent ; le détail des solins, relevés, drains et raccords aux équipements ; une quantité provisionnelle et un prix unitaire pour le remplacement de tablier ou d’isolant mouillé découvert en cours de travaux ; les contraintes d’exploitation (horaires, zones sensibles, protection de l’inventaire, accès) ; ainsi que les garanties exigées du fabricant et de l’entrepreneur.
Une toiture se juge au moment de la pose : chevauchements, adhérence, fixations, raccords. Une fois la membrane posée, ces éléments ne sont plus visibles. Une surveillance de chantier indépendante vérifie la conformité au devis pendant l’exécution, documente les quantités réellement remplacées lorsque les travaux sont payés au pied carré, et produit un dossier de fin de travaux utile pour la garantie et pour l’assureur.
L’approche de Boreon
Boreon a évalué des milliers de bassins de toiture, multicouches, élastomères, TPO, EPDM et toits verts, dans des bâtiments institutionnels, des entrepôts, des usines et des alumineries. La même question revient toujours : réparer, remplacer une partie ou tout refaire, et quand ? Nous y répondons avec des données que la direction peut défendre.
Nous sommes une firme de génie indépendante : nous ne vendons ni réparations ni remplacements de toiture. Après une première expertise de toiture, nos clients nous confient souvent le suivi annuel de leurs toitures, l’évaluation de leurs autres bâtiments et la surveillance des travaux de réfection. Nous intervenons partout au Québec, y compris sur des sites éloignés et des bâtiments en exploitation continue.
FAQ : évaluation de toiture commerciale et industrielle
Combien de temps dure une toiture commerciale au Québec ?
Cela dépend du système, de la pose et de l’entretien. Les membranes multicouches et bicouches élastomères atteignent souvent 20 à 30 ans, les monocouches TPO et EPDM se situent dans des plages comparables selon l’épaisseur et la qualité des joints. L’état réel, mesuré par une évaluation, est plus fiable que l’âge pour planifier un remplacement.
Comment savoir si l’isolant de mon toit plat est mouillé ?
Les signes visibles (membrane spongieuse, boursouflures, taches au plafond) apparaissent souvent tard. La méthode fiable est une thermographie infrarouge de nuit réalisée dans les conditions prévues par ASTM C1153, suivie d’une confirmation des zones suspectes par des mesures d’humidité ou des carottages.
Faut-il remplacer toute la toiture si une partie de l’isolant est mouillée ?
Pas nécessairement. Si les zones mouillées sont limitées et que la membrane est encore fonctionnelle, le remplacement ciblé et la réfection des solins repoussent souvent le remplacement complet de plusieurs années. Quand l’humidité est étendue et dispersée sur plusieurs secteurs du toit, le remplacement complet devient généralement plus rationnel.
À quelle fréquence faut-il inspecter une toiture commerciale ?
Une inspection visuelle annuelle, idéalement au printemps, et une inspection après chaque événement important (grêle, vents violents, accumulation de neige, travaux de tiers). Une thermographie aux trois à cinq ans complète le suivi, plus souvent avant la fin d’une garantie ou à l’approche de la fin de vie.
La thermographie de toiture peut-elle se faire en hiver ?
Non, pas de façon fiable. La toiture doit être sèche, sans neige ni glace, après une journée qui l’a chargée en chaleur, avec peu de vent. Au Québec, les relevés se font généralement de la fin du printemps au début de l’automne.
Mon assureur peut-il exiger une inspection de la toiture ?
Oui, c’est de plus en plus fréquent, surtout lorsque la toiture est âgée ou qu’il y a eu des sinistres. Un rapport récent avec plan des zones et plan d’action facilite la discussion avec le courtier et documente l’état de la toiture en cas de réclamation.
Une évaluation de toiture industrielle perturbe-t-elle les opérations ?
Très peu. La thermographie se fait de nuit à partir de la toiture ou par drone, et l’inspection visuelle se déroule surtout sur le toit. Les accès intérieurs, lorsqu’ils sont nécessaires, sont planifiés avec l’exploitation pour éviter les zones et les heures sensibles.
Qui devrait évaluer une toiture avant un remplacement ?
Idéalement une firme indépendante de l’entrepreneur qui réalisera les travaux. Elle établit l’état réel, définit l’étendue des travaux et peut ensuite surveiller le chantier, ce qui donne au propriétaire une base neutre pour comparer les soumissions et vérifier l’exécution.
Conclusion
Une toiture commerciale ou industrielle se gère comme les autres actifs majeurs d’une entreprise : avec un inventaire, des mesures, des priorités et un budget. Les entreprises qui la traitent ainsi remplacent moins souvent dans l’urgence, discutent mieux avec leurs assureurs, protègent leur production et leurs certifications, et dépensent leur capital au bon moment. Celles qui attendent la prochaine infiltration paient le plein prix, souvent au pire moment.
Si une garantie arrive à échéance, si un remplacement se profile dans votre budget ou si votre assureur pose des questions, une évaluation fondée sur la thermographie et la confirmation sur le terrain vous donnera les chiffres pour décider. Demandez une soumission pour l’évaluation de votre toiture commerciale ou industrielle : nous intervenons partout au Québec.
Sources
- ASTM International, ASTM C1153, Standard Practice for Location of Wet Insulation in Roofing Systems Using Infrared Imaging : store.astm.org
- Agence canadienne d’inspection des aliments, Contrôles préventifs : condensation : inspection.canada.ca
- Gouvernement du Canada, Règlement sur la salubrité des aliments au Canada (DORS/2018-108) : laws-lois.justice.gc.ca
- Régie du bâtiment du Québec, Neige et glace sur les toitures : évitez les accumulations de problèmes : www.rbq.gouv.qc.ca
- Association canadienne des entrepreneurs en couverture, Steel Deck and Fasteners Corrosion on Insulated Roofs : roofingcanada.com
- Business Insurance, Insurers increase scrutiny of older commercial building roofs : www.businessinsurance.com
- NRCA, Roofing Guidelines (retrait de l’isolant mouillé) : www.nrca.net