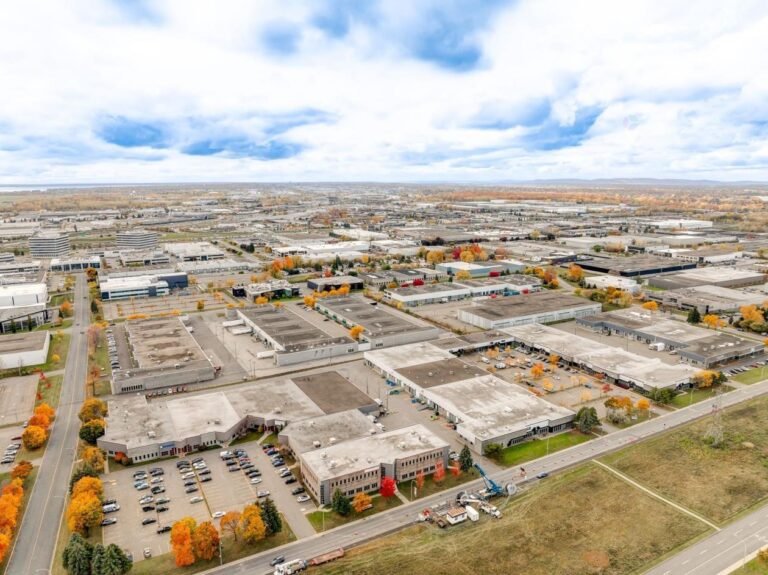
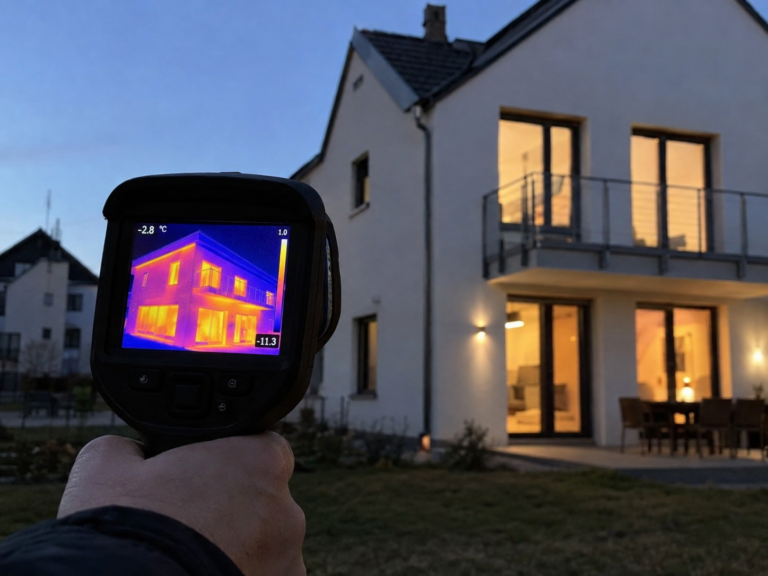
Bâtiment : commercial · Secteur : Ouest-de-l’Île de Montréal · Toiture : membrane TPO fixée mécaniquement, 3 bassins d’environ 7 000 pi² chacun · Services : bilan de santé (BCA) préachat, puis expertise de toiture avec thermographie
Le contexte
Un acheteur était en processus d’acquisition d’un bâtiment commercial dans l’Ouest-de-l’Île de Montréal. Boreon avait le mandat de réaliser le bilan de santé du bâtiment (BCA) avant l’achat.
Selon le vendeur, la toiture avait déjà fait l’objet de réparations, et un seul bassin n’avait jamais été refait. Datant de 18 ans, celui-ci avait, selon lui, « encore du temps devant lui ».
Les premiers constats
Pendant l’inspection, la toiture a rapidement retenu l’attention, surtout la membrane. Il s’agissait d’une membrane TPO (polyoléfine thermoplastique), une membrane blanche monocouche, fixée mécaniquement au pontage. On y voyait de nombreuses réparations antérieures, et la membrane formait des vagues à plusieurs endroits, notamment autour des réparations.
Pourquoi les réparations et les vagues sur une membrane TPO inquiètent
Les lés d’une membrane TPO sont assemblés par soudure à l’air chaud. Ces joints sont son point faible : leur qualité dépend de la température, de la propreté et du savoir-faire de l’installateur. Avec les années, la surface de la membrane s’altère au soleil, et une soudure de réparation y adhère moins bien. Il faut nettoyer, parfois abraser, et la réparation reste moins fiable que la membrane d’origine.
Les vagues sont un autre indice. Une membrane TPO fixée mécaniquement n’est retenue qu’aux rangées d’attaches, le long des joints. Si les attaches sont trop espacées, mal posées, ou si la réparation a été mal tendue, la membrane plisse et forme des vagues. Ces plis travaillent à chaque cycle de chaleur et de froid, sollicitent les soudures voisines et peuvent retenir l’eau.
Une toiture TPO couverte de réparations et de vagues n’est donc pas une toiture « réparée » : c’est souvent le signe d’une membrane qui accumule les fuites. Boreon a fait part de ses craintes à l’acheteur, qui a accepté une expertise plus poussée de la toiture.
L’expertise approfondie
- Relevé thermographique des 3 bassins, en soirée, pour repérer les zones où l’isolant retient de l’eau.
- Mesures à l’humidimètre pour confirmer la présence d’humidité dans l’isolant et délimiter les zones atteintes.
- Calcul de la superficie d’isolant humide par rapport à la surface totale.
Pourquoi confirmer la thermographie à l’humidimètre
La thermographie repère les zones suspectes sur toute la toiture en une seule soirée. Mais dans une transaction, un chiffre doit être solide. Les mesures d’humidité confirment chaque zone et permettent de chiffrer l’étendue réelle du problème. C’est ce que recommande la pratique de référence, la norme ASTM C1153 : vérifier les anomalies infrarouges par des méthodes directes.
Les constats
Le portrait s’est vite précisé : l’ensemble de la toiture était sujet à des infiltrations, pas seulement le bassin de 18 ans. Les mesures à l’humidimètre ont confirmé qu’environ 57 % de la surface avait de l’isolant humide.
Pourquoi l’eau s’est répandue sur plus de la moitié du toit
- Une membrane qui n’est pas collée. Entre les rangées d’attaches, la membrane repose librement sur l’isolant. Quand l’eau entre par une soudure ou une réparation qui a lâché, rien ne l’arrête : elle circule sous la membrane et mouille l’isolant bien au-delà du point d’entrée.
- Une membrane qui « respire ». Par grand vent, une membrane fixée mécaniquement se soulève et retombe entre les attaches. Ce mouvement peut aspirer l’air humide du bâtiment dans l’isolant, où il condense par temps froid. Plus la membrane est mal fixée, plus l’effet est marqué.
- Des fuites qui s’accumulent. Chaque réparation qui lâche ajoute une nouvelle entrée d’eau, souvent sans qu’on s’en aperçoive avant que l’eau traverse le plafond.
Autrement dit, sur ce type de toiture, une petite fuite non réparée devient vite un gros problème d’isolant.
L’impact sur la transaction
Avec plus de la moitié de l’isolant mouillé, il ne s’agissait plus de réparer : la toiture était à refaire à court terme, avec retrait de la membrane et de l’isolant humide. Ordres de grandeur dans le Grand Montréal, avant taxes :
| Intervention | Coût approximatif | Pour environ 21 000 pi² |
|---|---|---|
| Réfection complète (retrait de la membrane et de l’isolant, nouveau système) | 18 à 28 $/pi² | ≈ 380 000 $ à 590 000 $ |
| Réparations ponctuelles d’une membrane TPO vieillie | Variable | Ne règle pas l’isolant mouillé |
Pour un acheteur, c’est une dépense majeure qui n’apparaissait nulle part dans le portrait présenté par le vendeur. Les conditions de la transaction ont été revues en conséquence, avant la signature, et non après la première fuite.
Le résultat
L’acheteur a conclu la transaction en tenant compte de l’état réel de la toiture, avec un rapport détaillé et chiffré en main. Ce même rapport sert aussi auprès du prêteur et de l’assureur, qui apprécient de connaître l’état de cette composante de façon précise.
Pourquoi la toiture est si souvent négligée lors d’un achat
Lors d’une transaction, on regarde les finances, les baux, la mécanique. La toiture, elle, est souvent jugée d’un coup d’œil, ou d’après ce qu’en dit le vendeur. Pourtant, sur un bâtiment commercial d’un ou deux étages, c’est souvent la composante la plus coûteuse à remplacer, et ses défauts les plus graves, comme l’isolant mouillé, sont invisibles depuis la surface.
Et l’enjeu dépasse le coût de la toiture. Une infiltration peut endommager des équipements, arrêter une ligne de production et, dans les industries pharmaceutique, médicale ou alimentaire, mettre en péril une certification : contamination d’une zone contrôlée, rappel de produits, arrêt complet en attendant l’inspection de l’organisme certificateur. Pour l’acheteur, mais aussi pour son prêteur et son assureur, connaître l’état réel de la toiture avant la signature est une question de gestion du risque.
Une expertise de toiture avec thermographie, ajoutée au bilan de santé préachat, coûte une fraction de ce qu’elle peut faire économiser.
À retenir
- L’âge d’une toiture ne dit pas tout : c’est l’état réel, et surtout l’humidité dans l’isolant, qui compte.
- Sur une membrane TPO vieillie, de nombreuses réparations et des vagues sont des signaux d’alarme.
- Une membrane fixée mécaniquement laisse l’eau se répandre loin du point d’entrée.
- Avant d’acheter un immeuble commercial, faites expertiser la toiture avec thermographie et mesures d’humidité. C’est une variable financière majeure.
Questions fréquentes
Faut-il inspecter la toiture avant d’acheter un immeuble commercial ?
Oui. Sur un bâtiment commercial d’un ou deux étages, la toiture est souvent la composante la plus coûteuse à remplacer. Une inspection visuelle ne suffit pas toujours : une expertise avec thermographie et mesures d’humidité révèle l’isolant mouillé, invisible depuis la surface, et permet d’en tenir compte dans le prix ou les conditions de la transaction.
Une membrane TPO de 18 ans est-elle en fin de vie ?
L’âge seul ne suffit pas pour le dire. Ce qui compte, c’est l’état réel : qualité des joints soudés, nombre de réparations, plis et vagues dans la membrane, et surtout présence d’eau dans l’isolant. Dans ce cas-ci, 57 % de l’isolant était humide.
Peut-on réparer une membrane TPO ?
Oui, en soudant à l’air chaud une pièce de membrane neuve. Mais sur une membrane vieillie, la surface s’altère et la soudure tient moins bien : il faut la nettoyer, parfois l’abraser, et le résultat reste moins fiable. Une toiture TPO couverte de réparations est un signal d’alarme à faire évaluer.
Pourquoi les prêteurs et les assureurs s’intéressent-ils à l’état de la toiture ?
Parce que la toiture protège tout le bâtiment et ce qu’il contient : les équipements, les stocks et, dans un bâtiment industriel, la production elle-même. Dans certaines industries (pharmaceutique, médicale, alimentaire), une infiltration peut contaminer une zone contrôlée, compromettre une certification, entraîner un rappel de produits ou un arrêt complet le temps d’une inspection de l’organisme certificateur. Un rapport détaillé, avec thermographie et pourcentage d’isolant humide, permet au prêteur et à l’assureur d’évaluer ces risques et la dépense à prévoir à court terme.
En savoir plus : bilan de santé du bâtiment · inspection préachat commerciale · expertise de toiture · autre étude de cas : toiture industrielle à Saint-Laurent
Faire évaluer un immeuble avant l’achat
Cas réel présenté de façon anonyme. Certains détails ont été généralisés pour protéger la confidentialité du client. Les coûts sont des ordres de grandeur indicatifs, pas une soumission.