Un acheteur qui dépose une offre sur un immeuble commercial, industriel ou institutionnel arrive rarement seul à la table de financement. Le prêteur a ses propres exigences de diligence technique, et elles ne se limitent pas à une inspection préachat classique. Dans la majorité des transactions financées par une institution, le document demandé est une évaluation de l’état du bâtiment structurée selon la norme ASTM E2018, communément appelée PCA (Property Condition Assessment).
C’est un exercice distinct d’un bilan de santé général ou d’une inspection préachat résidentielle : le format, le contenu et le niveau de détail du rapport répondent à des attentes précises du prêteur, pas seulement à celles de l’acheteur. Comprendre cette mécanique permet de mieux anticiper les conditions de financement, les sommes mises en dépôt à la clôture et les réserves qui seront exigées pendant toute la durée du prêt.
Qu’est-ce qu’une évaluation PCA selon ASTM E2018
ASTM E2018 est un guide normatif publié par ASTM International, l’organisme américain de normalisation dont les standards sont largement repris dans l’industrie de l’immobilier commercial en Amérique du Nord, y compris au Canada. Il encadre le processus d’évaluation de l’état d’un bâtiment commercial : visite des lieux, revue documentaire, entrevues avec le personnel d’exploitation, puis production d’un rapport structuré, le Property Condition Report (PCR)[1].
L’objectif énoncé par la norme est de « identifier et communiquer les déficiences physiques matérielles » du bâtiment à l’intention des parties à la transaction, avec des estimations de coûts pour les corriger[1]. Ce n’est donc pas un simple constat visuel : c’est un exercice structuré, avec une méthodologie et un contenu de rapport normalisés, pensé pour être lu et utilisé par un comité de crédit.
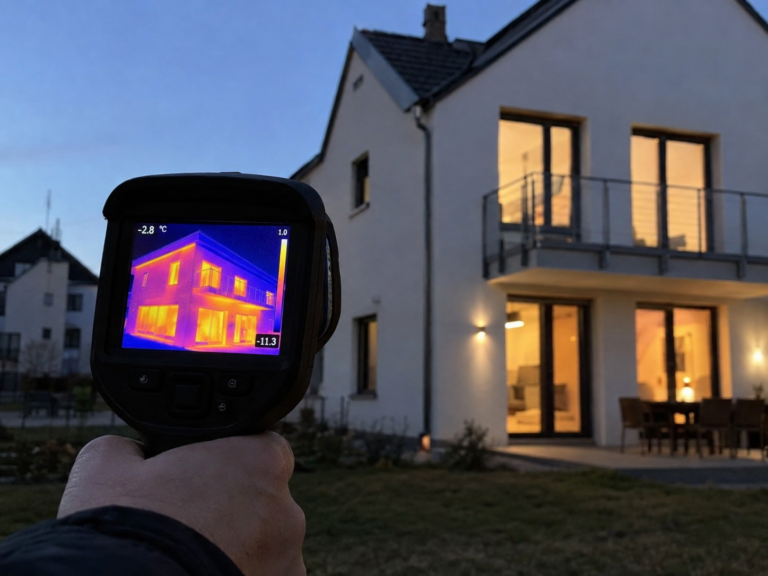
Ce type de mandat couvre généralement l’ensemble des grands systèmes du bâtiment (enveloppe, structure, toiture, mécanique, électricité, ascenseurs le cas échéant, sécurité incendie) plutôt qu’un seul composant. Il se distingue en cela d’une thermographie de toiture ciblée ou d’un bilan de santé général réalisé sans contrainte de format imposée par un tiers financier.
Pourquoi les prêteurs l’exigent
Pour un prêteur, le bâtiment est la garantie du prêt. Une défaillance majeure non détectée (toiture en fin de vie, système mécanique désuet, enjeu structural) réduit la valeur de cette garantie et peut compromettre la capacité de l’emprunteur à honorer ses obligations si des dépenses imprévues surviennent peu après la clôture.
Le PCA sert à répondre à deux questions concrètes pour le prêteur : y a-t-il des réparations urgentes à régler avant ou immédiatement après la clôture, et quel est le rythme de dépenses en capital à prévoir sur l’horizon du prêt. Les réponses alimentent directement les conditions de financement : sommes mises en dépôt (escrow), réserves de remplacement exigées mensuellement, et parfois des clauses particulières au contrat de prêt.
Ce que contient le rapport (PCR)
Un rapport PCA structuré selon ASTM E2018 comprend généralement les sections suivantes.
Le tableau des réparations immédiates
Il recense les enjeux jugés urgents, souvent liés à la sécurité, à la conformité au code du bâtiment ou à un risque de dommage à court terme, avec un coût estimé pour chacun. Dans la pratique du financement commercial, ces montants sont fréquemment mis en dépôt à la clôture, parfois majorés pour couvrir les imprévus, afin de garantir que les correctifs seront effectivement réalisés par l’emprunteur[2].
Le tableau de réserve pour remplacement
Pour chaque composant majeur du bâtiment (toiture, systèmes mécaniques, revêtements extérieurs, pavage, etc.), le rapport estime une durée de vie utile résiduelle et un coût de remplacement futur. Ces données servent à établir une réserve de remplacement, habituellement exigée mensuellement pendant toute la durée du prêt[2]. Le principe est apparenté à celui d’une étude de fonds de prévoyance en copropriété, mais appliqué au contexte du financement commercial plutôt qu’à celui de la Loi 16.
Les autres sections
Le rapport inclut habituellement un résumé exécutif destiné au comité de crédit, des narratifs par système (enveloppe, structure, mécanique, électricité), une revue sommaire de conformité au code et aux permis, ainsi que les photos et annexes appuyant les constats.
Comment se déroule le mandat sur le terrain
Le processus reprend la logique d’une visite d’inspection standard, avec en plus une revue documentaire (plans, historique d’entretien, permis, baux le cas échéant) et souvent une brève entrevue avec le personnel d’exploitation du bâtiment. La différence se joue surtout dans la structuration du livrable : le rapport doit être organisé de façon à répondre directement aux attentes du prêteur, pas seulement décrire l’état du bâtiment de façon narrative.
C’est une distinction importante par rapport à une inspection préachat classique, qui répond avant tout aux besoins de l’acheteur dans sa négociation, sans nécessairement produire le format de tableaux attendu par une institution financière.
Ce que ça change pour l’acheteur ou l’investisseur
Connaître à l’avance la logique du PCA permet d’anticiper plusieurs éléments de la transaction : le montant qui pourrait être exigé en dépôt à la clôture pour des réparations urgentes, l’ordre de grandeur de la réserve de remplacement mensuelle sur la durée du prêt, et les composants du bâtiment qui approchent la fin de leur durée de vie utile. Ces chiffres peuvent aussi devenir des leviers de négociation avec le vendeur avant la signature, dans la même logique que pour une inspection préachat orientée financement.
Pour un investisseur qui planifie déjà son horizon de détention, le tableau de réserve donne un point de départ concret pour budgéter les dépenses en capital à venir, au-delà de la seule exigence du prêteur.
Ce qu’il faut confirmer avec votre prêteur
La norme ASTM E2018 est un guide, pas une grille rigide : chaque prêteur peut y ajouter ses propres exigences selon le type de prêt (institutionnel, garanti, relais, etc.). Les pourcentages de dépôt, la durée couverte par la réserve de remplacement et le niveau de détail exigé varient d’un dossier à l’autre. Il est essentiel de confirmer ces paramètres directement avec l’institution financière avant le mandat, pour que le rapport soit livré dans un format qu’elle acceptera sans aller-retour.
Sources
- ASTM International, E2018-24 Standard Guide for Property Condition Assessments: Baseline Property Condition Assessment Process (store.astm.org/e2018-24.html)
- Aperçu des exigences usuelles des prêteurs en matière de rapport PCA (tableau des réparations immédiates, réserve de remplacement) : synthèse de pratique documentée par des firmes d’ingénierie spécialisées en due diligence immobilière ; à valider auprès de vos prêteurs institutionnels pour les usages spécifiques au marché québécois et canadien.